Mengapa Kampung Nelayan Butuh Digitalisasi Pembayaran?
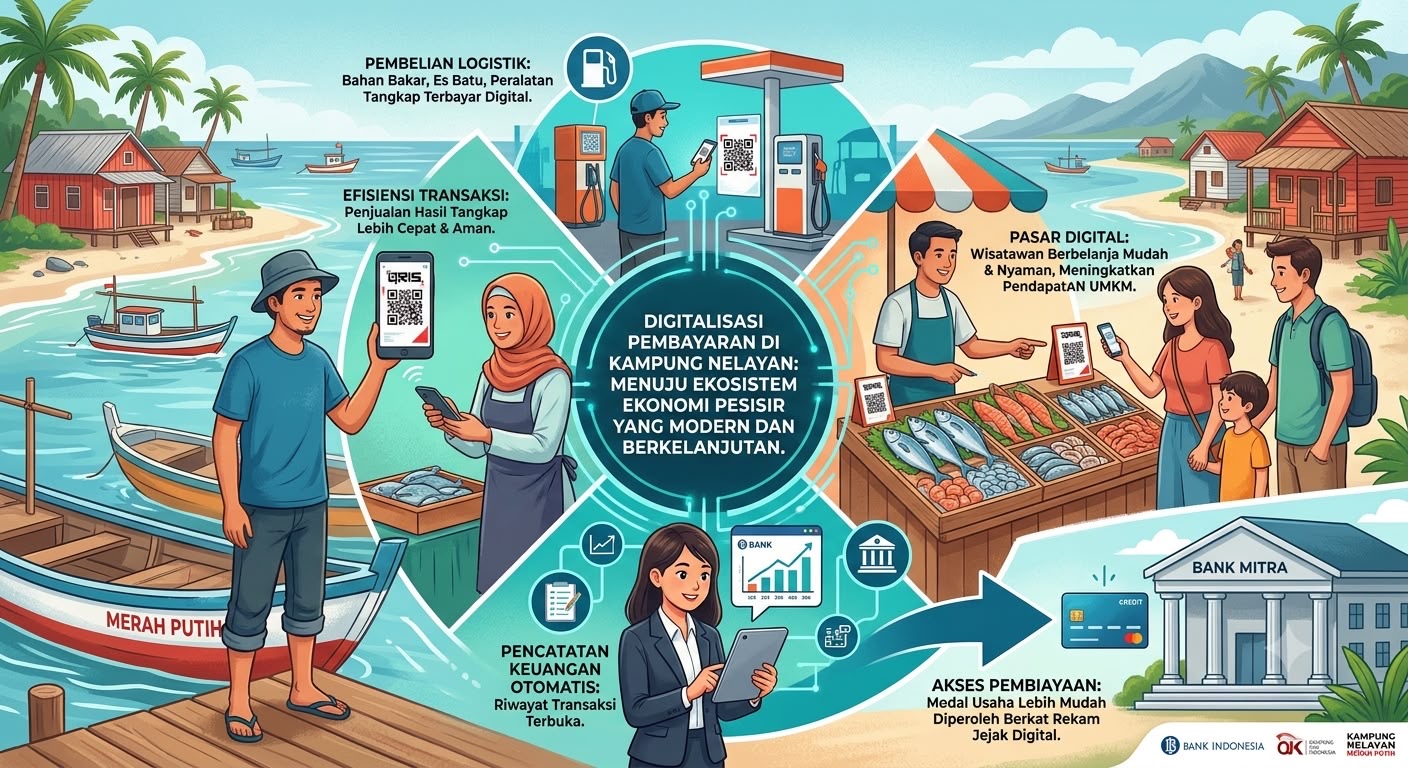 **Penulis : Rabiul Misa (Analis Yunior di Kantor Pusat Bank Indonesia). Ilustrasi : Google Gemini AI.
Program Kampung Nelayan Merah Putih (KNMP) mulai bergulir di berbagai daerah, tidak lain sebagai upaya memperkuat kesejahteraan masyarakat pesisir melalui pembangunan infrastruktur, peningkatan produktivitas perikanan, dan pemberdayaan ekonomi lokal.
Di Sulawesi Tenggara, inisiatif ini semakin mendapat perhatian setelah Otoritas Jasa Keuangan (OJK) memberikan edukasi mengenai pelindungan konsumen dan literasi keuangan kepada masyarakat Kampung Nelayan Merah Putih di Kabupaten Konawe.
Langkah tersebut menunjukkan bahwa pembangunan kampung nelayan tidak lagi dipahami sebatas penyediaan dermaga atau peralatan tangkap.
Ia telah menyentuh aspek kapasitas ekonomi masyarakat.
Lantas, apakah literasi keuangan saja cukup untuk mendorong transformasi ekonomi pesisir?
Literasi keuangan memang membekali masyarakat dengan pengetahuan dalam mengelola keuangan secara bijak.
Hanya saja, manfaatnya akan terbatas apabila aktivitas ekonomi sehari-hari masih bergantung pada transaksi tunai yang tidak efisien, tidak terdokumentasi, dan sulit terhubung dengan layanan keuangan formal.
Di sinilah digitalisasi pembayaran menjadi elemen yang tidak boleh dipisahkan dari pembangunan Kampung Nelayan Merah Putih.
Digitalisasi pembayaran bukan sekadar menghadirkan metode pembayaran baru. Lebih dari itu, ia merupakan fondasi yang memungkinkan ekosistem ekonomi pesisir tumbuh secara lebih produktif, inklusif, dan berkelanjutan.
Banyak orang masih menganggap pembayaran digital hanya relevan bagi pusat perbelanjaan, restoran, atau kawasan perkotaan. Padahal, aktivitas ekonomi nelayan juga dipenuhi oleh transaksi yang berlangsung setiap hari.
Seorang nelayan membeli bahan bakar sebelum melaut. Ia membeli es batu untuk menjaga kualitas hasil tangkapan. Setelah kembali ke darat, ikan dijual kepada pengepul atau langsung kepada konsumen.
Pendapatan tersebut kemudian digunakan untuk membeli kebutuhan rumah tangga, membayar cicilan, menabung, atau membeli peralatan tangkap baru.
Di sekitar aktivitas tersebut tumbuh berbagai usaha pendukung, mulai dari warung, penyedia logistik, pengolah hasil laut, hingga pelaku wisata bahari.
Seluruh aktivitas tersebut sesungguhnya membentuk rantai nilai ekonomi yang sangat aktif. Sayangnya, sebagian besar transaksi masih dilakukan secara tunai.
Konsekuensinya, transaksi menjadi kurang efisien, pencatatan usaha sering kali tidak dilakukan, dan riwayat keuangan pelaku usaha menjadi sulit dibangun.
Padahal, ketika pembayaran digital mulai digunakan secara luas, manfaatnya tidak hanya dirasakan oleh pembeli maupun penjual. Seluruh ekosistem memperoleh keuntungan.
Proses transaksi menjadi lebih cepat, risiko kehilangan uang tunai berkurang, pencatatan penjualan menjadi lebih mudah, dan pelaku usaha memiliki rekam jejak transaksi yang lebih baik.
Rekam jejak tersebut bukan sekadar angka. Ia merupakan modal penting bagi pelaku usaha untuk memperoleh akses pembiayaan dari lembaga keuangan.
Selama ini, banyak usaha mikro di sektor perikanan mengalami kesulitan memperoleh kredit bukan karena usahanya tidak layak, melainkan karena tidak memiliki catatan transaksi yang memadai. Digitalisasi pembayaran membantu menjembatani persoalan tersebut.
Artinya, digitalisasi pembayaran tidak lagi dipandang sebagai inovasi teknologi semata, melainkan sebagai instrumen pemberdayaan ekonomi masyarakat pesisir.
Bank Indonesia selama beberapa tahun terakhir secara konsisten mendorong digitalisasi sistem pembayaran melalui pengembangan QRIS serta perluasan ekosistem pembayaran digital di berbagai sektor, termasuk UMKM.
Pendekatan ini menjadi semakin relevan apabila diarahkan untuk mendukung kawasan-kawasan strategis seperti Kampung Nelayan Merah Putih.
Ekosistem Pesisir Modern
Pembangunan kampung nelayan sering kali identik dengan pembangunan fisik. Dermaga diperbaiki, kapal ditingkatkan, fasilitas penyimpanan ikan dibangun, dan akses jalan diperluas.
Semua itu memang penting. Namun, pengalaman di banyak daerah menunjukkan bahwa pembangunan fisik hanya menghasilkan dampak maksimal apabila diikuti dengan pembangunan ekosistem ekonomi.
Ekosistem tersebut tidak hanya terdiri atas infrastruktur, tetapi juga mencakup sistem pembayaran, akses pembiayaan, pemasaran digital, serta literasi keuangan yang saling terhubung.
Bayangkan seorang wisatawan datang ke Kampung Nelayan Merah Putih. Ia membeli ikan segar, menikmati kuliner laut, menyewa perahu wisata, membeli produk olahan hasil laut, hingga menginap di homestay milik warga.
Apabila seluruh transaksi dapat dilakukan secara digital, pengalaman wisata menjadi lebih nyaman, perputaran ekonomi menjadi lebih cepat, dan seluruh pelaku usaha memperoleh manfaat yang lebih besar.
Lebih jauh lagi, transaksi digital menghasilkan data ekonomi yang bernilai tinggi.
Data tersebut membantu pelaku usaha memahami perkembangan usahanya, mempermudah lembaga keuangan dalam menilai kelayakan pembiayaan, serta memberikan gambaran yang lebih akurat bagi pemerintah dalam merancang kebijakan pengembangan ekonomi pesisir.
Inilah mengapa pembangunan ekonomi modern tidak lagi hanya bertumpu pada pembangunan aset fisik.
Yang sama pentingnya adalah membangun infrastruktur kepercayaan melalui sistem pembayaran yang aman, efisien, dan terdigitalisasi.
Tentu saja, digitalisasi pembayaran bukan tanpa tantangan. Ketersediaan jaringan internet, kualitas sinyal telekomunikasi, kepemilikan gawai pintar, hingga kemampuan masyarakat dalam menggunakan layanan digital masih menjadi pekerjaan rumah di sejumlah wilayah pesisir.
Karena itu, keberhasilan transformasi tidak dapat dibebankan kepada satu lembaga saja.
Sinergi antara pemerintah daerah, Bank Indonesia, OJK, perbankan, penyedia jasa pembayaran, operator telekomunikasi, dan komunitas masyarakat menjadi kunci.
OJK memperkuat literasi dan pelindungan konsumen. Bank Indonesia membangun ekosistem sistem pembayaran. Perbankan memperluas akses pembiayaan.
Pemerintah daerah memastikan infrastruktur dasar tersedia. Kolaborasi inilah yang akan mempercepat transformasi ekonomi pesisir.
Pada akhirnya, keberhasilan Kampung Nelayan Merah Putih tidak semestinya hanya diukur dari jumlah dermaga yang dibangun atau kapal yang beroperasi.
Keberhasilannya juga tercermin dari seberapa besar transaksi ekonomi masyarakat berlangsung secara efisien, tercatat, dan mampu membuka akses terhadap peluang usaha yang lebih luas.
Jika pembangunan fisik menghadirkan tempat bagi kapal untuk bersandar, maka digitalisasi pembayaran menghadirkan ruang bagi ekonomi untuk bertumbuh.
Kampung nelayan masa depan bukan hanya kampung yang menghasilkan lebih banyak ikan, tetapi juga kampung yang memiliki ekosistem transaksi yang modern, inklusif, dan terhubung dengan ekonomi digital nasional. Di situlah transformasi sesungguhnya dimulai.**

Pos terkait




Latest Post


Kategori 2
Kategori 3


Tidak ada komentar