Keuangan Inklusif, Ekonomi Produktif
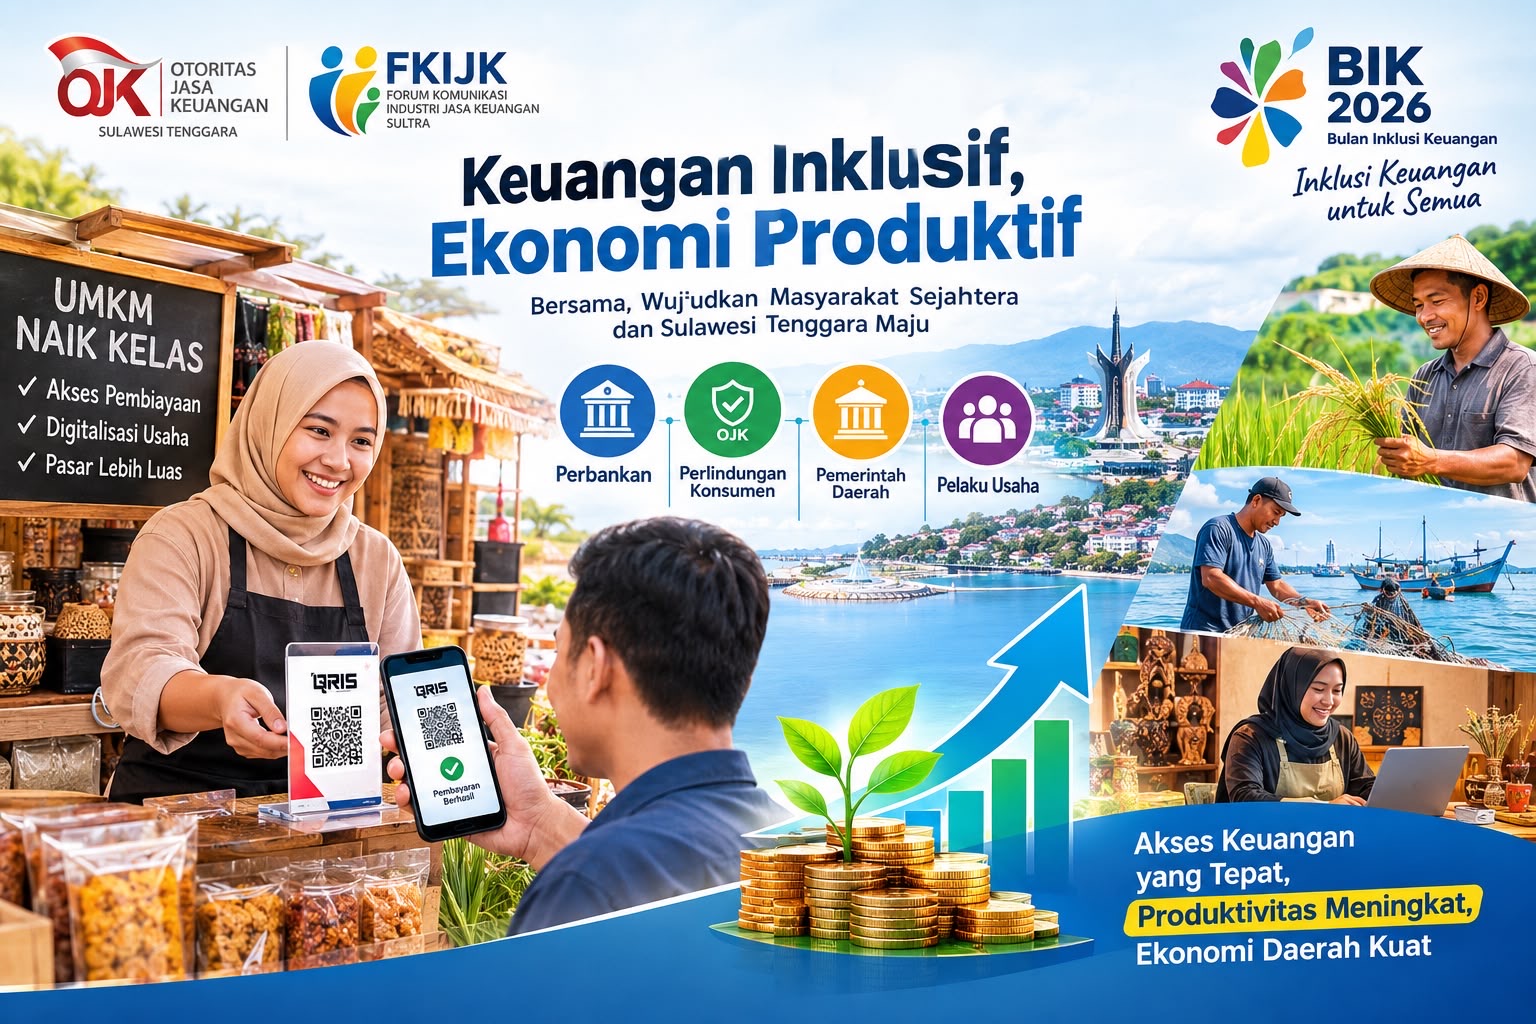 **Penulis : Rabiul Misa (Analis Yunior di Kantor Pusat Bank Indonesia). Ilustrasi Chat GPT
Otoritas Jasa Keuangan (OJK) Sulawesi Tenggara bersama Forum Komunikasi Industri Jasa Keuangan (FKIJK) Sultra tengah menyiapkan Bulan Inklusi Keuangan (BIK) 2026 di Kota Kendari.
Agenda tersebut akan dikemas melalui UMKM Expo, edukasi keuangan digital, promosi budaya daerah hingga berbagai kegiatan publik.
Namun, di balik semarak sebuah agenda tahunan, terdapat pertanyaan yang jauh lebih penting: apakah inklusi keuangan di Sulawesi Tenggara sudah benar-benar menjadi mesin pertumbuhan ekonomi masyarakat?
Pertanyaan ini relevan karena inklusi keuangan sering kali terlalu cepat diukur dari jumlah rekening, pengguna layanan digital, transaksi pembayaran, atau masyarakat yang memperoleh pembiayaan.
Padahal, akses hanyalah pintu masuk. Tujuan akhirnya adalah bagaimana akses tersebut mampu meningkatkan produktivitas, memperluas kesempatan usaha, memperkuat ketahanan ekonomi rumah tangga, dan mendorong masyarakat naik kelas.
Di sinilah BIK 2026 seharusnya ditempatkan. Bukan sekadar sebagai bulan promosi industri jasa keuangan, tetapi sebagai momentum mempertemukan inklusi keuangan dengan inklusi ekonomi.
Akses Harus Jadi Produktif
Hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 menunjukkan indeks inklusi keuangan nasional telah mencapai 93,61 persen. Angka tersebut bahkan telah melampaui target RPJMN 2025–2029 sebesar 93 persen.
Namun, indeks literasi keuangan baru mencapai 69,57 persen. Kesenjangan tersebut memberikan pesan penting: masyarakat yang telah menggunakan produk keuangan belum tentu memiliki pemahaman yang memadai untuk menggunakannya secara optimal.
Persoalannya bukan lagi semata-mata bagaimana membuat masyarakat masuk ke dalam sistem keuangan, tetapi bagaimana memastikan mereka tidak salah menggunakan sistem tersebut.
Kredit dapat menjadi modal ekspansi bagi UMKM, tetapi dapat pula menjadi beban apabila digunakan untuk konsumsi.
Investasi dapat menjadi instrumen membangun aset, tetapi juga dapat menjadi sumber kerugian ketika masyarakat masuk ke produk yang tidak dipahami.
Demikian pula digitalisasi pembayaran dapat meningkatkan efisiensi usaha, tetapi manfaat ekonominya tidak otomatis muncul hanya karena sebuah warung telah memiliki QRIS. Karena itu, ukuran inklusi keuangan perlu dinaikkan.
Bagi Sultra, akses keuangan harus mampu menjawab kebutuhan ekonomi daerah. UMKM membutuhkan pembiayaan dan pasar. Petani serta nelayan membutuhkan akses pembayaran dan pembiayaan yang sesuai dengan siklus usahanya.
Pelaku ekonomi kreatif membutuhkan kanal transaksi digital. Pemerintah daerah membutuhkan sistem pembayaran yang semakin efisien.
Artinya, agenda inklusi keuangan sesungguhnya bersinggungan langsung dengan agenda pembangunan ekonomi daerah. Dan pada titik inilah kebijakan Bank Indonesia menjadi relevan.
QRIS dan Ekonomi Daerah
Bank Indonesia melalui kebijakan sistem pembayaran telah mendorong transformasi ekonomi digital. Blueprint Sistem Pembayaran Indonesia (BSPI) 2030 menempatkan penguatan infrastruktur, industri, inovasi, internasionalisasi, dan Rupiah Digital sebagai fondasi pengembangan sistem pembayaran nasional hingga 2030.
Arah tersebut ditujukan untuk memperkuat ekonomi-keuangan digital dan mendukung pertumbuhan ekonomi yang berkelanjutan.
Salah satu instrumen yang paling dekat dengan masyarakat adalah QRIS.
QRIS bukan sekadar alat pembayaran. Bank Indonesia secara eksplisit menempatkannya sebagai entry point bagi UMKM ke dalam ekosistem digital untuk mendukung inklusi ekonomi dan keuangan. Bagi UMKM Sultra, implikasinya cukup besar.
Digitalisasi pembayaran dapat menjadi langkah awal menuju digitalisasi usaha secara lebih luas. Ketika transaksi mulai tercatat secara digital, pelaku usaha memiliki jejak transaksi yang lebih baik.
Jika kemudian diikuti pencatatan keuangan, pengelolaan arus kas, dan tata kelola usaha yang semakin baik, data tersebut berpotensi memperkuat bankabilityUMKM.
Dengan kata lain, QRIS tidak seharusnya berhenti sebagai alat menerima pembayaran. Ia harus menjadi bagian dari perjalanan UMKM menuju usaha yang lebih formal, efisien, terukur, dan pada akhirnya lebih mudah mengakses pembiayaan.
Inilah ruang kolaborasi yang besar antara BI, OJK, perbankan, pemerintah daerah, dan pelaku usaha.
BI memiliki instrumen untuk mendorong digitalisasi sistem pembayaran dan ekosistem ekonomi digital. OJK memiliki mandat dalam penguatan sektor jasa keuangan dan perlindungan konsumen.
Perbankan menyediakan pembiayaan.
Pemerintah daerah menyediakan ekosistem dan intervensi pembangunan.
Jika seluruhnya berjalan sendiri-sendiri, dampaknya akan terfragmentasi. Tetapi jika disatukan, inklusi keuangan dapat menjadi bagian dari strategi pertumbuhan ekonomi Sultra.
Jangan Terhenti di Seremoni
Karena itu, BIK 2026 perlu menjadi momentum untuk membangun ukuran keberhasilan yang lebih substantif.
UMKM Expo, misalnya, jangan hanya menjadi ruang pamer produk.
Kegiatan tersebut dapat dikembangkan menjadi business matching yang mempertemukan UMKM dengan perbankan, lembaga pembiayaan, penyedia sistem pembayaran, agregator perdagangan, hingga calon pembeli.
Edukasi keuangan pun jangan berhenti pada seminar. Pelaku UMKM perlu dibantu memahami bagaimana memisahkan uang pribadi dan usaha, mencatat transaksi, mengelola arus kas, menentukan harga, menggunakan pembayaran digital, hingga memanfaatkan pembiayaan secara produktif.
Dengan demikian, literasi keuangan tidak berhenti pada kemampuan menjawab pertanyaan dalam survei. Literasi harus tercermin dalam perubahan perilaku ekonomi.
Hal yang sama berlaku bagi digitalisasi. Jangan sampai keberhasilan digitalisasi UMKM hanya dihitung dari berapa banyak merchant yang telah menggunakan QRIS.
Ukuran yang lebih penting adalah berapa banyak UMKM yang kemudian mengalami peningkatan transaksi, memperluas pasar, memperoleh pembiayaan, meningkatkan omzet, dan naik kelas. Inilah pergeseran paradigma yang dibutuhkan.
Sultra tidak membutuhkan inklusi keuangan yang hanya tinggi secara statistik. Sultra membutuhkan inklusi keuangan yang terasa dalam aktivitas ekonomi masyarakat.
BIK 2026 karena itu seharusnya menjadi titik temu antara agenda literasi OJK, digitalisasi sistem pembayaran BI, pembiayaan industri jasa keuangan, dan program pemberdayaan ekonomi pemerintah daerah.
Sebab masyarakat tidak membutuhkan semakin banyak produk keuangan semata. Mereka membutuhkan akses yang tepat, pengetahuan yang memadai, transaksi yang efisien, pembiayaan yang produktif, serta perlindungan dari risiko keuangan.
Pada akhirnya, keberhasilan BIK bukan ditentukan oleh seberapa ramai acaranya.
Keberhasilan BIK ditentukan oleh apa yang terjadi setelah acara selesai.
Apakah semakin banyak UMKM yang naik kelas? Apakah transaksi digital semakin memperluas pasar? Apakah pembiayaan semakin produktif? Apakah masyarakat semakin mampu mengelola keuangannya?
Jika jawabannya iya, maka inklusi keuangan telah bergerak dari sekadar akses menuju produktivitas.
Dan ketika itu terjadi, kebijakan sistem pembayaran Bank Indonesia, kebijakan sektor jasa keuangan OJK, serta program pembangunan daerah tidak lagi berjalan sebagai agenda yang terpisah.
Semuanya menjadi bagian dari satu ekosistem: mendorong masyarakat Sulawesi Tenggara bukan sekadar masuk ke dalam sistem keuangan, tetapi tumbuh bersama sistem tersebut.**

Pos terkait


Latest Post


Kategori 2
Kategori 3


Tidak ada komentar